Mudança nas demonstrações financeiras em 2027 exige atenção
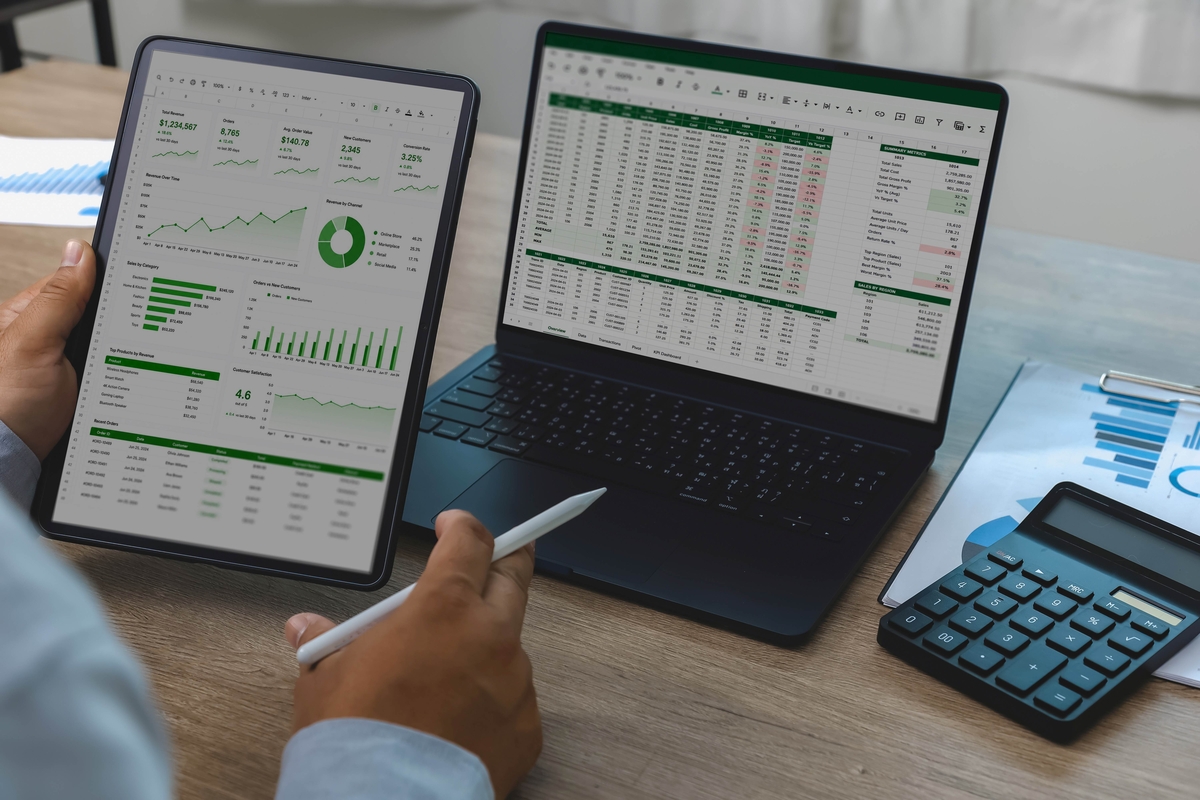
Os gestores e conselhos das empresas brasileiras têm concentrado as discussões em pautas como reforma tributária, volatilidade dos juros, conflitos geopolíticos e agenda ESG. No entanto, a aproximação do novo ano exige que os esforços também considerem o início da vigência da IFRS 18 – ou CPC 51 no Brasil –, cujo objetivo é tornar os números mais transparentes, aumentar a comparabilidade e facilitar a análise das demonstrações contábeis.
"Algumas companhias presumem que a mudança é simples e se resolverá internamente com uma reorganização visual dos balanços. Porém, é uma norma que trata também de reputação, uma vez que as demonstrações financeiras são uma das principais peças de comunicação com investidores, credores, empregados e a sociedade. Portanto, a transparência dos dados é cada vez mais fundamental", alerta Edson Teixer, sócio-diretor do Grupo IRKO no Rio de Janeiro.
Criada pelo IASB (sigla em inglês para Conselho de Normas Internacionais de Contabilidade) em substituição à IAS 1 (CPC 26), a IFRS 18 entra em vigor a partir dos exercícios iniciados em 1º de janeiro de 2027. Entretanto, a norma exige dados comparativos referentes a 2026, aumentando a urgência da adaptação.
Na prática, a regulação encerra a flexibilidade na estruturação da DRE (Demonstração do Resultado do Exercício). Entre as principais novidades, está a definição de dois subtotais obrigatórios: lucro operacional e lucro antes do resultado financeiro, imposto de renda e contribuição social. Algumas empresas já divulgam esses dados, contudo, o cálculo passa a ser padronizado.
Além disso, a nova norma cria cinco subgrupos para a classificação de receitas e despesas: operacional, financiamento, investimento, imposto sobre o lucro e operações descontinuadas. Com isso, efeitos como juros e variações cambiais, que atualmente são incluídas diretamente no resultado financeiro, exigirão uma avaliação detalhada e poderão ser alocados corretamente de acordo com a natureza do negócio.
Outra mudança está relacionada à inclusão de métricas alternativas de desempenho. "Hoje é comum uma companhia divulgar, em comunicado ou comentário da administração, dados como EBITDA ajustado, o lucro líquido ajustado ou outras medidas que representem a visão da gestão sobre o desempenho. Mas nem sempre esses números são transparentes ou têm relação direta com as demonstrações financeiras", explica Teixer.
Ou seja, a empresa que divulgar indicadores alternativos passará a ser obrigada a explicar os motivos de sua utilização, esclarecer as variações e apresentar a conciliação exata com os dados da DRE. Assim, os indicadores passam a integrar as notas explicativas e ficam sujeitos aos controles e à auditoria externa.
As demonstrações financeiras também deverão agrupar informações para que elas sejam mais organizadas e detalhadas, tornando-as mais úteis aos stakeholders. A IFRS 18 estabelece se os dados precisam ser fornecidos nas demonstrações financeiras primárias – como balanço patrimonial e fluxo de caixa – ou nas notas, e como eles devem estar organizados.
Implementação
Teixer orienta que a mudança nas DREs deve ser tratada como um projeto multidisciplinar, envolvendo não apenas os setores de contabilidade e controladoria, mas também áreas como relações com investidores, tesouraria, tecnologia, controles internos, auditoria e governança.
A preparação exige documentar os julgamentos da administração (decisões contábeis tomadas pelos gestores) sobre o que muda nas demonstrações e quais métricas serão afetadas. Paralelamente, é necessário redesenhar controles sistêmicos que, atualmente, classificam transações automaticamente, garantindo que reflitam a nova lógica de apresentação.
A companhia também deve preparar conciliações claras para explicar ao mercado a transição entre o formato antigo e o novo, além de antecipar a discussão das alterações com a auditoria externa para evitar surpresas no fechamento do balanço.
Mesmo assim, não existe receita pronta. "Ainda existe muita preocupação em conhecer a norma e pouca em estruturar efetivamente um diagnóstico e um plano de implementação. Os impactos serão diferentes em cada empresa, cada operação é única", assinala Edson Teixer, do Grupo IRKO no Rio de Janeiro.