
Seguro de transporte reduz riscos na logística
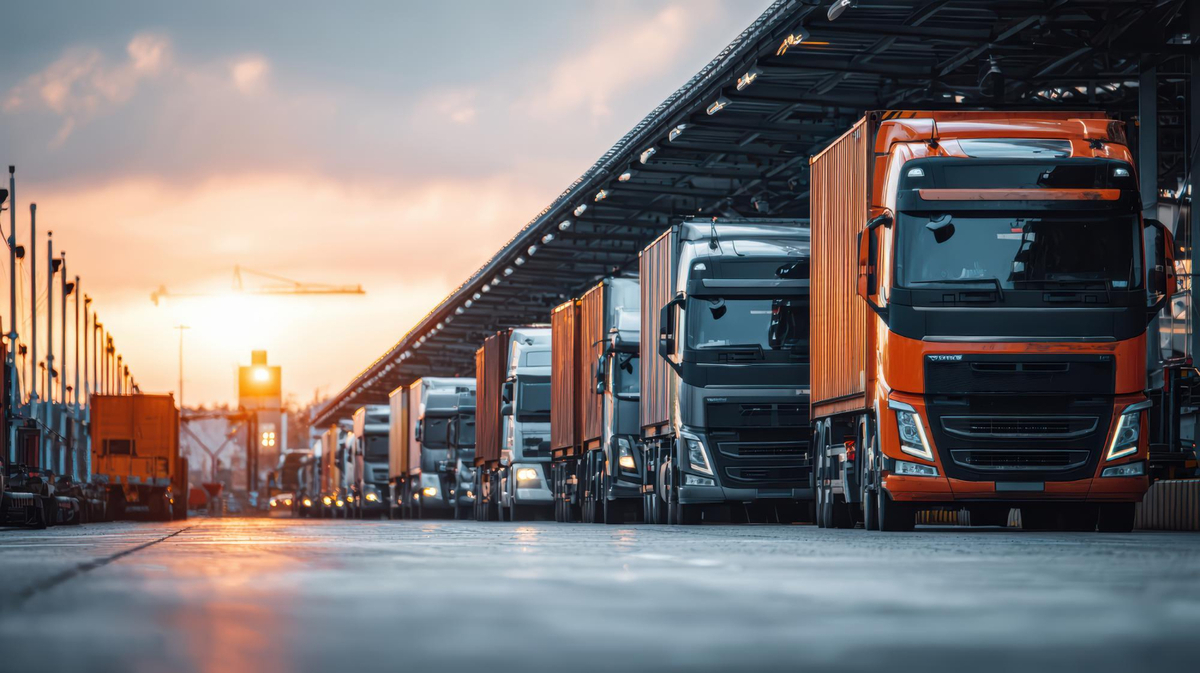
O transporte rodoviário de cargas segue como uma das etapas mais expostas aos riscos das cadeias produtivas brasileiras. Roubos, acidentes e avarias podem comprometer prazos, elevar custos e, em casos extremos, ameaçar a continuidade de empresas de pequeno e médio porte. Um levantamento da NTC&Logística mostra que o país registrou 8.570 ocorrências de roubo de carga em 2025, número 16,7% menor que em 2024, mas ainda responsável por prejuízos estimados em cerca de R$ 900 milhões.
Diante desse cenário, corretoras de seguros corporativos vêm ampliando o debate sobre como o setor pode ir além da venda de apólices, atuando também na prevenção de sinistros. Para Guilherme Silveira, CEO da Genebra Corretora de Seguros, essa mudança de perspectiva é relevante para negócios menores, com menos margem financeira para absorver perdas inesperadas.
"O transporte de cargas é uma atividade naturalmente exposta a uma série de riscos, e roubos, acidentes e danos às mercadorias representam grandes impactos para a operação de uma empresa. Para aquelas de pequeno ou médio porte, esse impacto pode ser ainda maior, porque um único evento de grande proporção pode comprometer o caixa e até mesmo a continuidade da operação", avalia o executivo.
Segundo Silveira, o seguro de transporte não deveria ser tratado apenas como despesa fixa ou obrigação contratual junto a clientes e fornecedores. "Acredito que o seguro de transporte não deve ser visto apenas como uma despesa ou como uma obrigação contratual, mas precisa fazer parte de uma estratégia mais ampla de gestão de riscos", afirma.
Na corretora, essa visão orienta o trabalho antes mesmo da indicação de uma apólice: a equipe busca compreender a operação do cliente, mapear os riscos mais relevantes e definir quais devem ser evitados, mitigados internamente ou transferidos por meio do seguro.
Fatores que influenciam o custo da apólice
O valor pago pelo seguro de transporte está diretamente relacionado à qualidade do risco analisado pela seguradora. Características da operação, valores transportados, rotas, tipos de mercadoria, frequência das viagens, histórico de sinistros e mecanismos de proteção entram nessa avaliação, conforme o CEO da Genebra.
"O preço do seguro está diretamente relacionado à qualidade do risco que está sendo transferido para a seguradora. Por isso, uma das melhores formas de reduzir o custo não é simplesmente buscar uma apólice mais barata, mas reduzir o risco antes de transferi-lo para a seguradora", explica.
Esse raciocínio orienta o Método Genebra: primeiro é feita uma inspeção para identificar os principais riscos e suas severidades, depois são recomendadas mudanças de processo e medidas de proteção, e só então ocorre a contratação das coberturas necessárias.
De acordo com o executivo, operações mais controladas e com processos de prevenção mais maduros tendem a apresentar um risco melhor estruturado diante do mercado segurador. O resultado esperado é menor frequência de sinistros, menor impacto financeiro das perdas e maior eficiência na contratação da apólice.
Tecnologia como aliada da prevenção
Ferramentas como rastreamento por GPS, monitoramento em tempo real de cargas e acompanhamento de padrões de condução também têm alterado a forma como o risco é avaliado no transporte rodoviário. Silveira frisa que esses recursos permitem identificar desvios de rota e agir preventivamente antes que um sinistro ocorra.
"O ponto mais importante é que isso muda a lógica do seguro: deixamos de trabalhar exclusivamente com a pergunta ‘quanto esse risco custou no passado?’ e passamos a ter cada vez mais ferramentas para responder ‘como esse risco está sendo administrado hoje?’", pontua o CEO. Para ele, esse movimento abre espaço para uma precificação mais individualizada das apólices e aproxima ainda mais os conceitos de prevenção, dados e seguro dentro das operações logísticas.
O executivo também aponta desafios estruturais para acompanhar a velocidade das transformações na logística, cada vez mais digital. Na sua percepção, o mercado de seguros historicamente concentra processos manuais e sistemas pouco integrados, o que dificulta a padronização de dados entre as seguradoras.
"A tecnologia deve permitir que o corretor seja mais eficiente e que o cliente tenha acesso a uma experiência mais simples, transparente e adequada às suas necessidades", diz Silveira. Ele revela que a Genebra desenvolveu plataforma e interfaces de programação de aplicações (APIs) próprias para viabilizar a cotação entre diferentes seguradoras, além de soluções white label voltadas a empresas sem estrutura tecnológica para uma integração própria, solução relevante sobretudo para pequenas e médias empresas.
Para o CEO da Genebra, o mercado brasileiro de seguros corporativos ainda tende a tratar a apólice como etapa posterior à definição dos demais processos da empresa. "Seguro não deveria ser encarado simplesmente como uma proteção que a empresa compra depois que todos os outros processos estão definidos. Gestão de riscos deveria começar antes da contratação da apólice", acentua.
A combinação entre dados, tecnologia, prevenção e seguro, prossegue, tende a se tornar um dos principais movimentos do setor nos próximos anos, com reflexos na forma como o capital destinado à proteção do negócio é utilizado.
Para mais informações, basta acessar: https://www.genebraseguros.com.br/